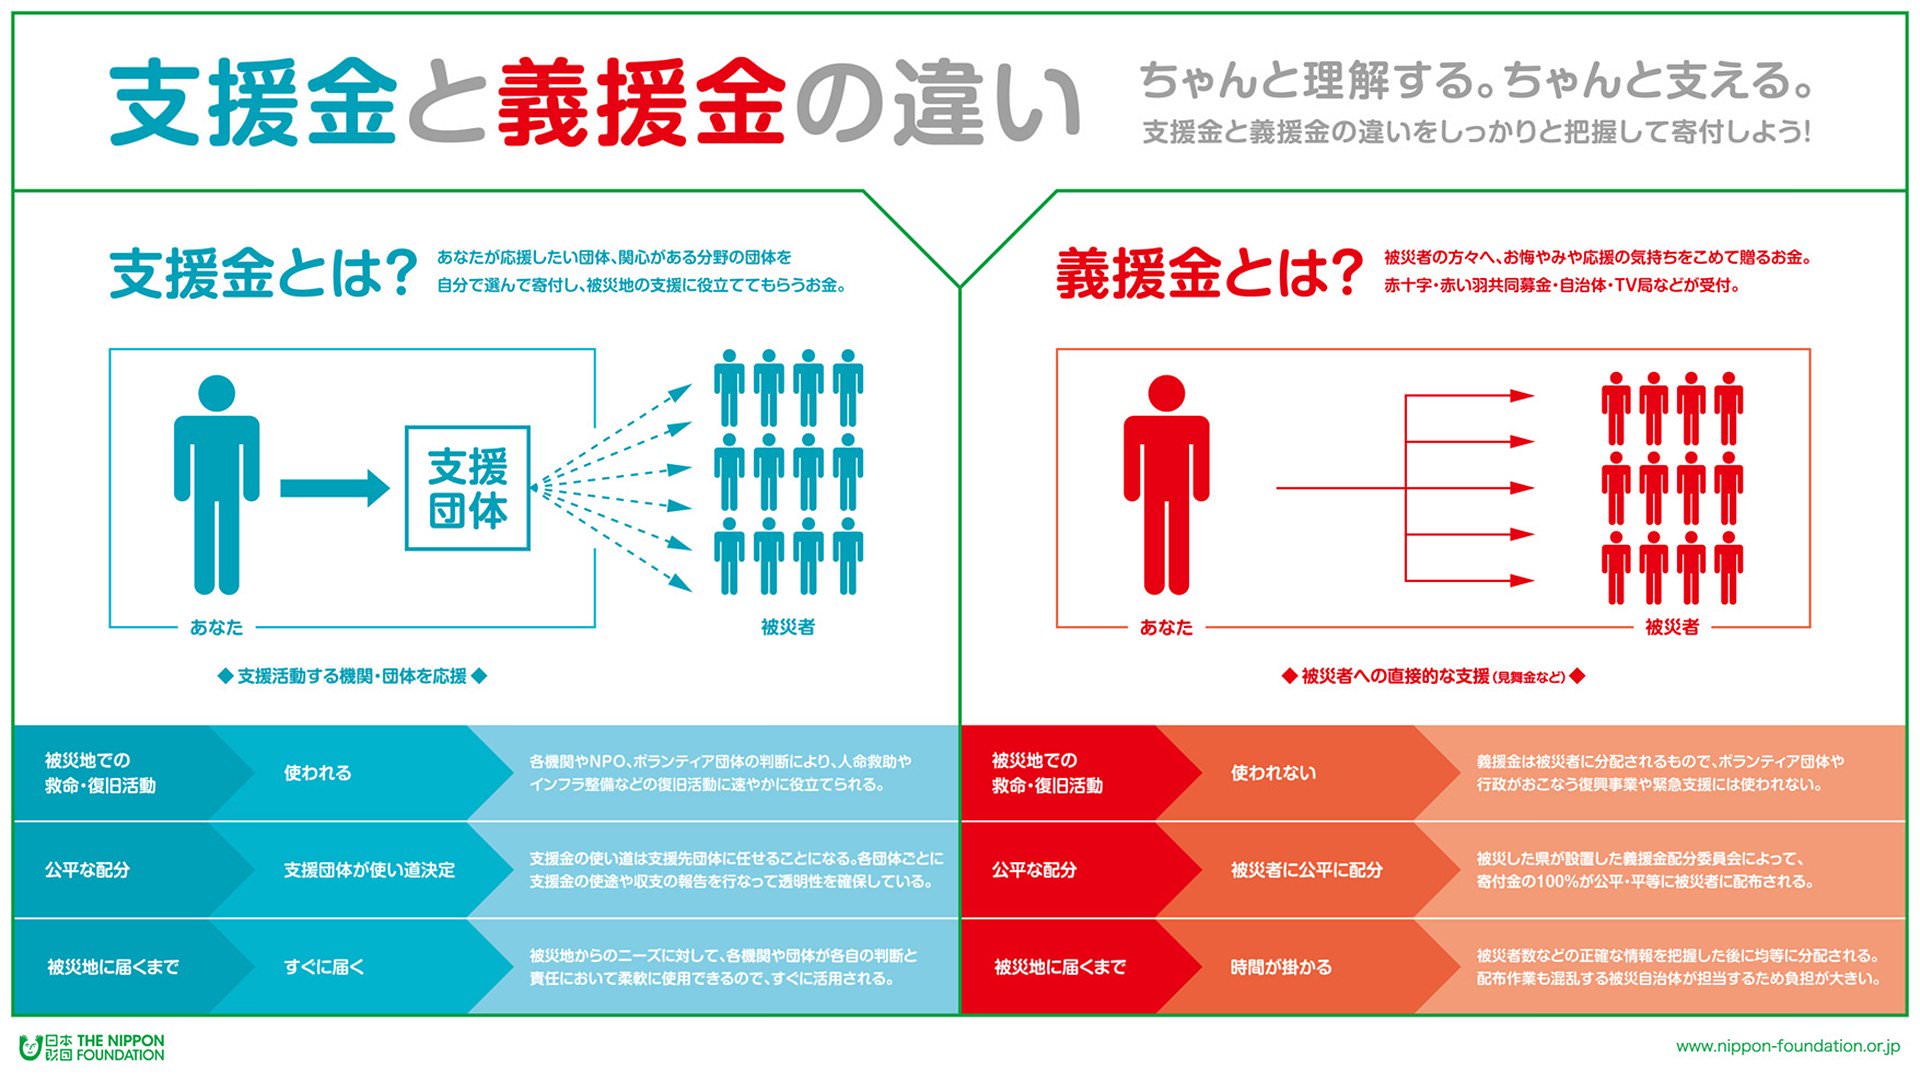
「善意でお金を出したのに、なぜ確定申告で控除できるものとできないものがあるのか」という疑問の背景には、税法が定める厳密な要件が存在します。
税金が安くなる(寄附金控除を受けられる)理由は、国や自治体が行うべき公的福祉や公益事業を、民間団体や個人が私財を投じて肩代わり・補完していると法的にみなされるためです。そのため、税制適格とされる寄付先は所得税法第78条などで厳密に限定されています。
国、地方公共団体、独立行政法人、日本赤十字社などの「特定公益増進法人」、都道府県知事や内閣府の厳格な認証を受けた「認定特定非営利活動法人(認定NPO法人)」への寄付に限り、寄附金控除の対象となります。裏を返せば、所轄庁の認定を受けていない一般のNPO法人やボランティアサークル、街頭での現金カンパ、コンビニのレジ横募金箱は、どれほど崇高な活動であっても個人の寄附金受領証明書(領収書)が交付されないため、税法上の優遇は受けられません。
個人が活用できる寄附金税制の優遇措置には、「所得控除」と「税額控除」の2つの選択肢が用意されています。
一般的に、認定NPO法人や公益法人への寄付では「税額控除」を選択した方が減税効果が圧倒的に高くなります。計算式は以下の通りです。
[(年間の特定寄附金合計額 - 2,000円)× 40% = 所得税額控除額](所得税額の25%が上限)
さらに自治体の条例で指定されている場合は、住民税の税額控除(最大10%)も上乗せされるため、拠出した寄付金の最大約50%近くが税金として手元に戻ってくる計算になります。例えば、認定NPO法人に年間5万円を寄付した場合、自己負担の実質額は2万円台半ばで済むという強力な税制優遇が設けられています。
寄付金控除の確定申告やり方は、決して難しくありません。毎年1月から12月までに寄付した団体から送られてくる「寄附金受領証明書(領収書)」を手元に揃え、国税庁の「確定申告書等作成コーナー」またはマイナポータル連携を利用してe-Taxから入力します。寄付先の名称、法人番号、受領日、金額を入力して送信するだけで完結します。ふるさと納税でワンストップ特例を利用している人であっても、義援金や認定NPO寄付などのために確定申告を行う場合は、ふるさと納税分も含めてすべて申告し直す必要がある点には注意が必要です。

