資産売却によって生じた利益を次世代の成長投資や事業承継へ円滑に振り向けるため、国税庁が定める正規の特例制度を活用した不動産売却 節税対策 2026年最新の知見が求められます。
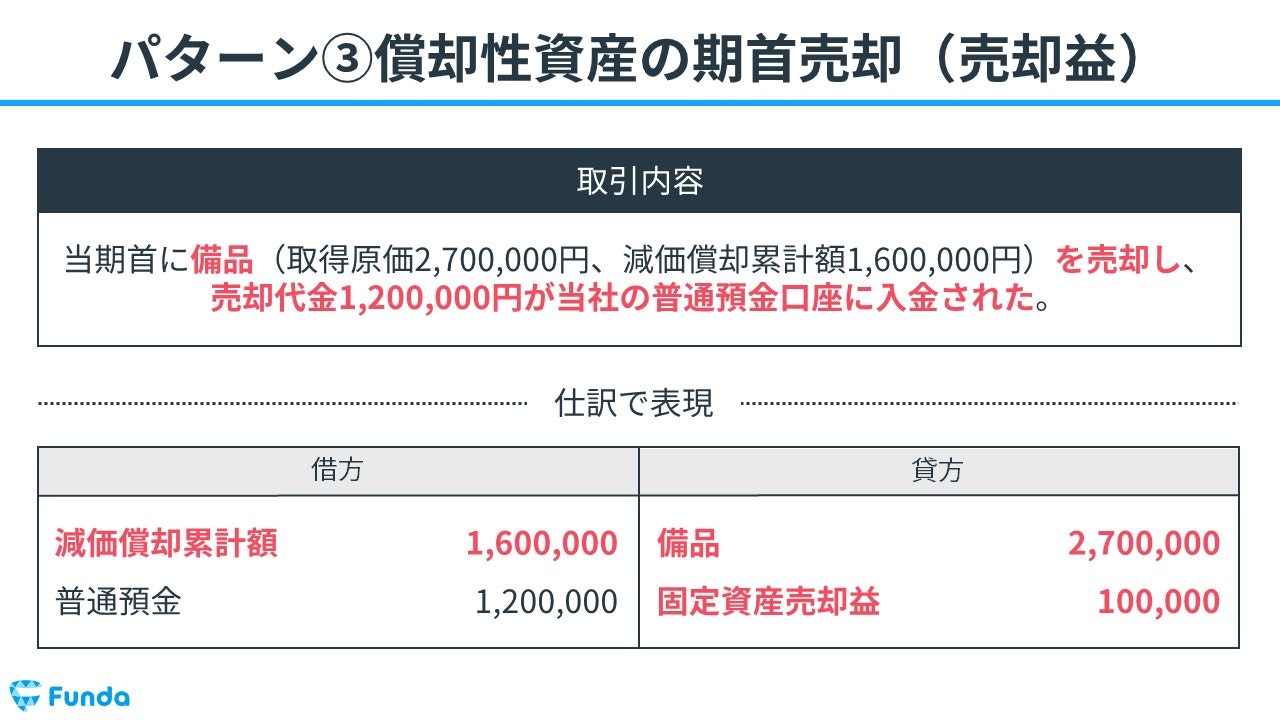
代表的な手法が圧縮記帳 適用要件を満たした課税繰延べです。例えば、国や自治体からの収用によって土地を立ち退いた場合の「5,000万円特別控除」や「特定資産の買換え特例」が該当します。これは特別控除 譲渡益 減価償却の仕組みを連動させ、売却益相当額を新たに取得した代替資産の帳簿価額から直接減額(または引当金積立)することで、当期の法人税課税を将来の減価償却期間へと繰り延べる手法です。
また、同事業年度内に「不要な不良資産の除却損(固定資産除却損)」を計上する、あるいは役員の勇退時期に合わせた「役員退職慰労金の支給」によって利益を相殺するスキームも実務上極めて有効に機能します。

