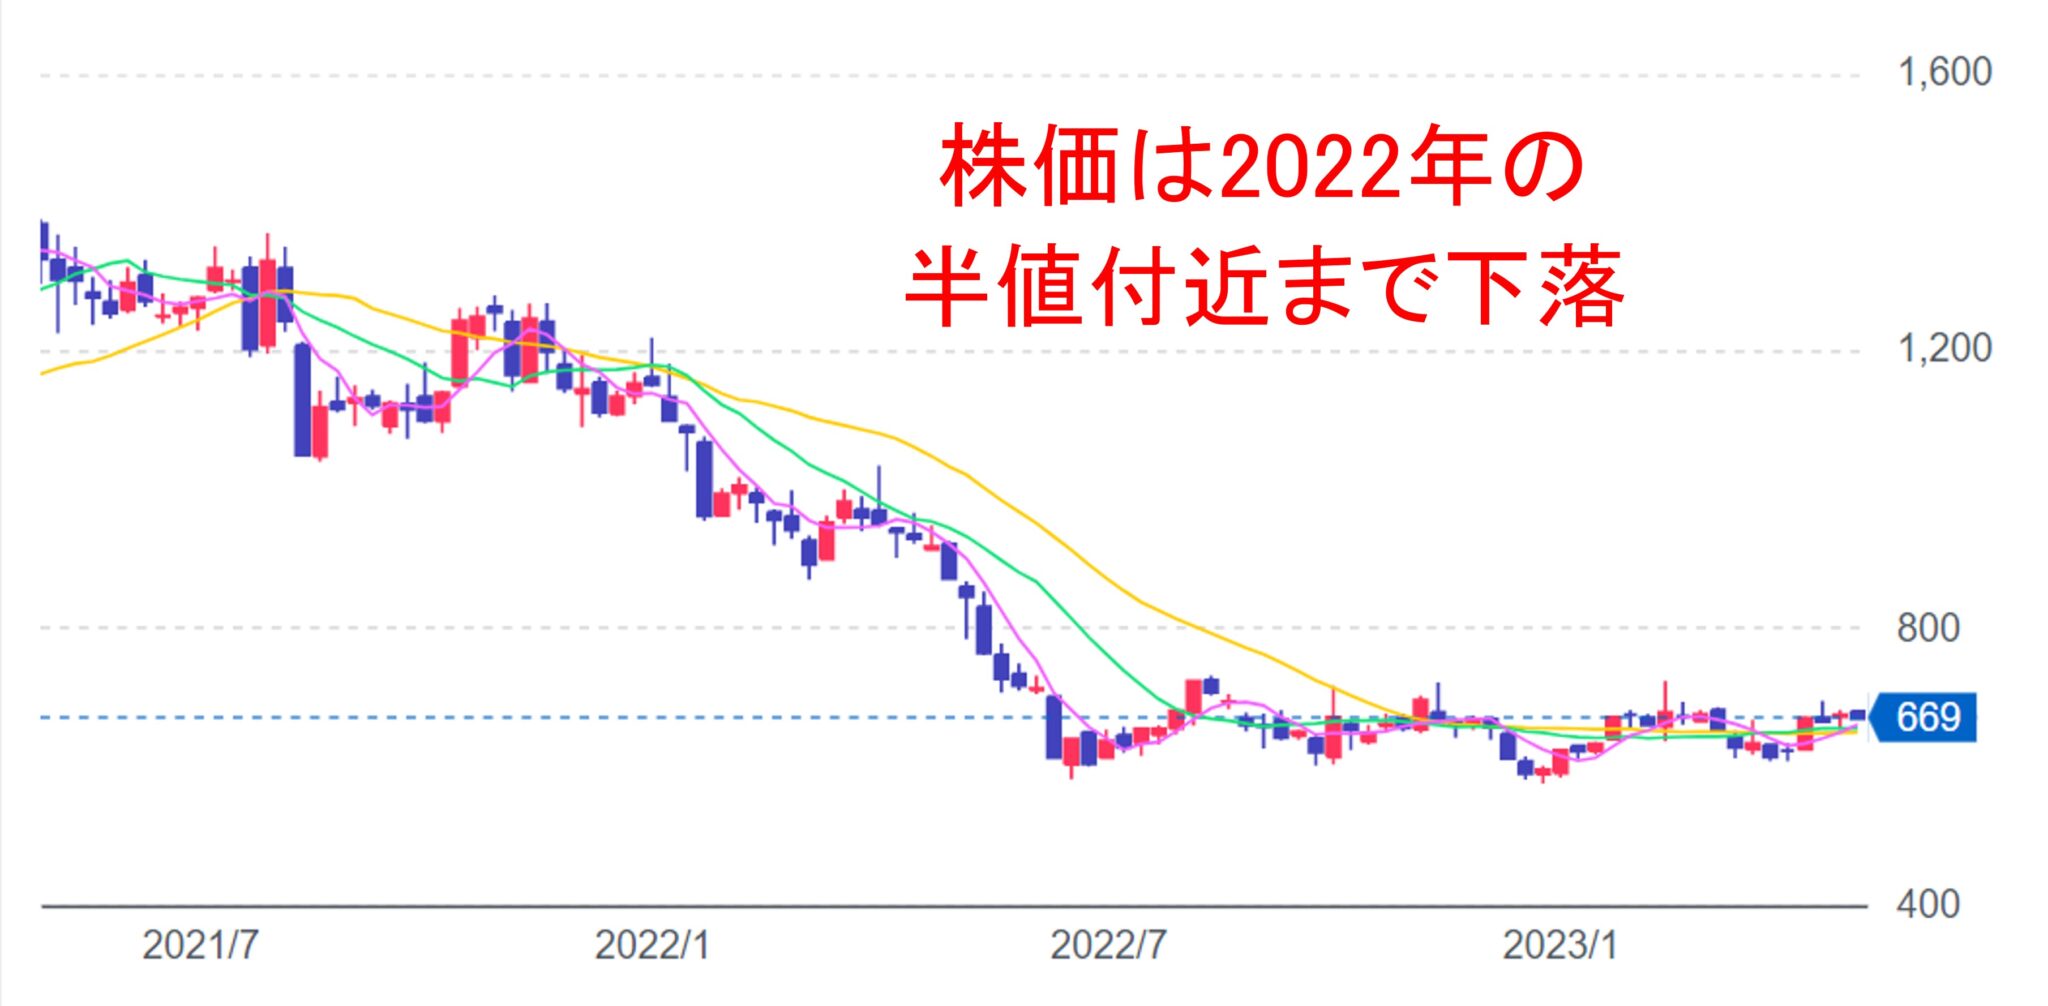
一方で、慎重派の投資家が依然として警戒を怠らない最大の要因が、2026年から2027年にかけてピークを迎える社債の償還ラッシュだ。過去数年間にわたる急速なモバイルネットワーク構築のため、同社は高利回りの外債を含む多額の資金を市場から調達してきた。これらの返済資金をいかにして手当てするかが、株価の上値を抑える構造的な要因となっている。
経営陣は子会社のIPOや資産の流動化、さらにはリファイナンス(借り換え)社債の発行など、矢継ぎ早に資金繰り策を講じている。金融子会社が稼ぎ出す潤沢なキャッシュが防波堤として機能しているものの、金利上昇局面における利払い負担の増加は無視できない。財務健全性の回復が数字として立証されるまでは、上値の重い展開が続くとの見方も根強い。

