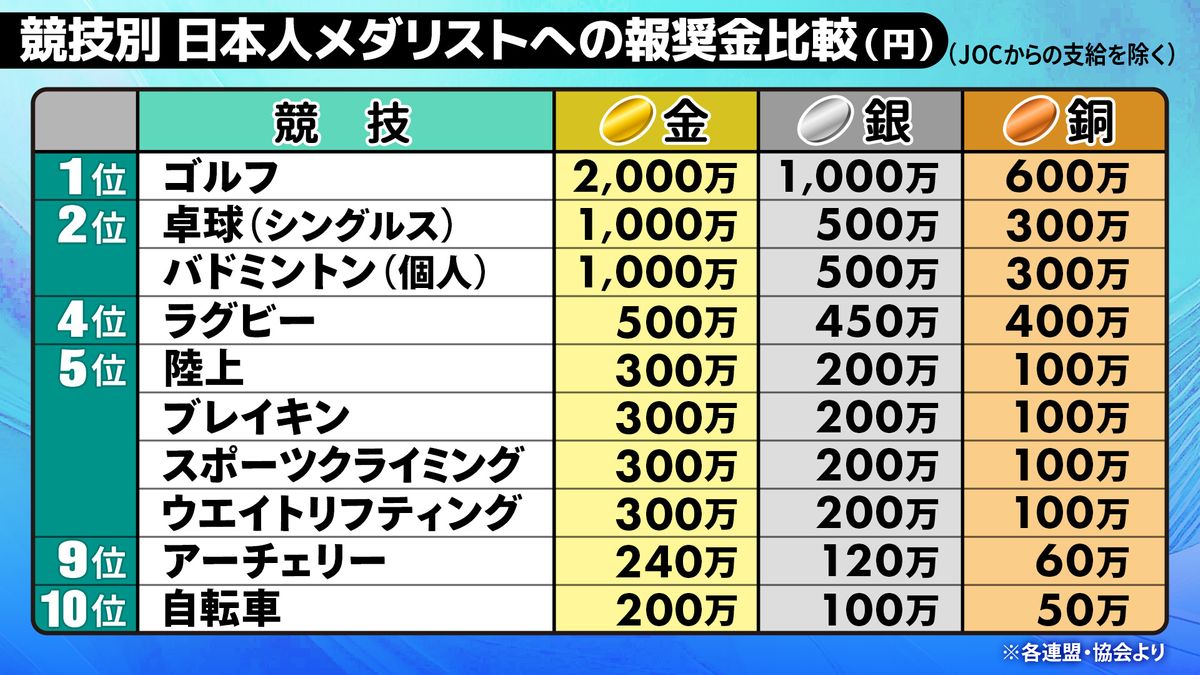
高額な賞金を手にした際、避けて通れないのが税金の問題です。しかし、オリンピックのメダル報奨金には特別な優遇措置が用意されています。
租税特別措置法第41条の8に基づき、JOCおよびJPCから交付される報奨金、ならびに文部科学大臣が指定する中央競技団体から交付される報奨金は全額非課税となります。つまり、JOCの500万円や陸連の2000万円などは、所得税や住民税を差し引かれることなく満額が選手の手元に残ります。
この非課税特例が生まれたきっかけは、1992年バルセロナ五輪の競泳女子200メートル平泳ぎで当時14歳の岩崎恭子選手が金メダルを獲得した際、報奨金への課税が世論で大きな議論を呼んだことでした。国会で法改正が行われ、国民に勇気と感動を与えた栄誉への対価として非課税枠が創設された歴史があります。
ただし、注意が必要な例外もあります。
・所属企業や民間スポンサーからの特別報奨金:非課税の対象外となり、「一時所得」または「給与所得」として課税されます。
・国際競技連盟からの賞金:原則として所得税の申告対象となります。
所属先から1000万円の祝儀が贈呈された場合、最高税率に近い所得税・住民税が課されるケースがあり、すべてが無税になるわけではありません。

