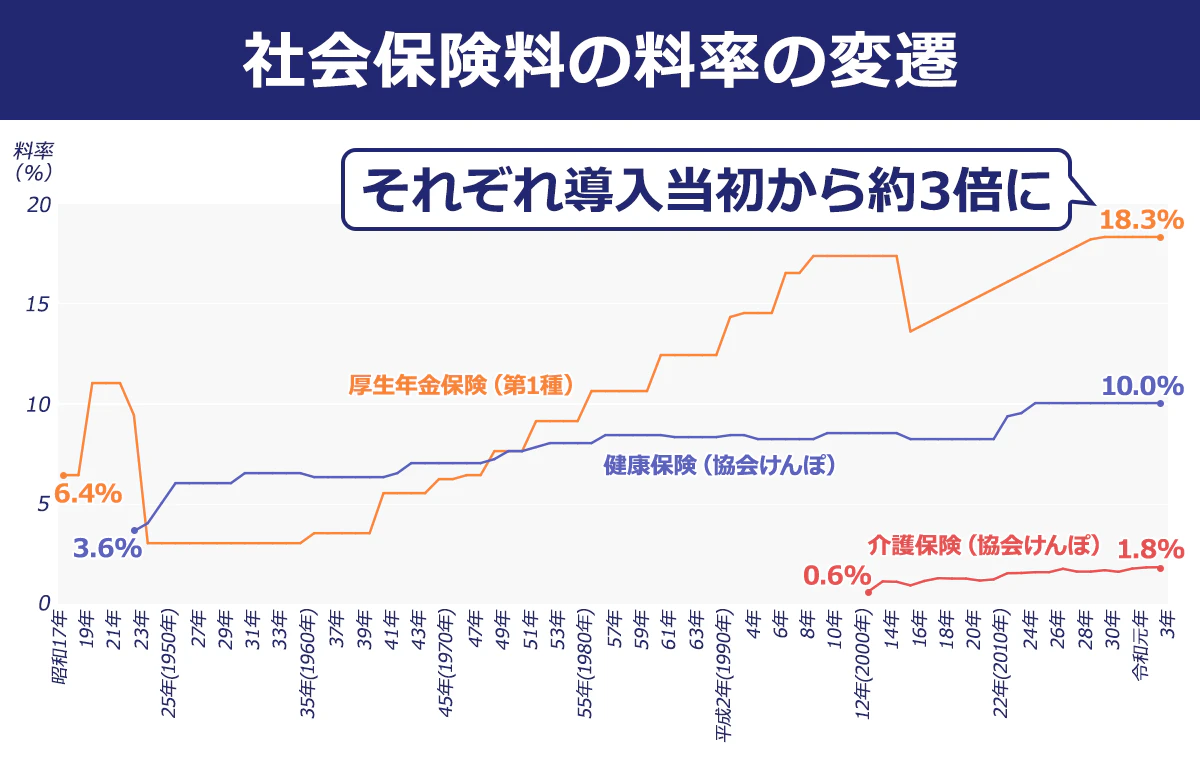
インターネット上では「社会保険は実質的な第2の税金であり、国による合法的な搾取ではないか」という過激な言説が散見されます。こうした社会保険料が高すぎる噂の真相を検証すると、単なる感情論では片付けられない客観的根拠が存在します。
所得税には基礎控除や配偶者控除、各種の税額控除が細かく設定されているのに対し、社会保険料の算定基準となる標準報酬月額にはそうした生活配慮型の控除が一切適用されません。額面年収が同額であれば、独身者であっても要扶養者を抱える世帯主であっても、全く同じ金額が強制的に徴収されます。累進課税が機能する税金以上に「逆進的で負担感が重い」と批判される所以です。
さらに混迷を深めているのが、2026年最新の社会保険制度改正を巡る動きです。政府は少子化対策の安定財源を確保するため、「子ども・子育て支援金制度」の導入を決定し、医療保険の枠組みを通じて保険料への上乗せ徴収を開始する準備を進めています。公表試算では加入者1人あたり月数百円程度と説明されているものの、実質的な所得水準や加入する健康保険組合の財政状況によっては、月額1,000円を超える実質的な負担増が生じる可能性が指摘されています。
また、短時間労働者(パート・アルバイト)に対する社会保険の適用拡大も最終局面に突入しており、企業規模要件の撤廃や週所定労働時間20時間以上を対象とする見直しが進んでいます。これにより「手取りを減らしたくないために就労時間をセーブする労働者」と「人手不足に悩む事業主」の間の摩擦が一段と先鋭化しています。

