繰り下げ受給を検討する世帯が最も注意すべき制度的トラップが、厚生年金の「加給年金」と基礎年金の「振替加算」の取り扱いです。
加給年金とは、厚生年金の被保険者期間が20年以上ある受給権者が65歳に達した時点で、生計を維持している65歳未満の配偶者などがいる場合に支給される「年金の家族手当」です。年額約40万円(配偶者加給年金)という決して小さくない金額が支給されます。
しかし、老齢厚生年金を繰り下げている間は、加給年金を受け取ることができません。さらに重要なのは、加給年金自体には繰り下げによる増額(月0.7%)が一切適用されないという点です。つまり、妻が65歳になるまでの5年間繰り下げ待機をした場合、本来受給できたはずの約200万円(約40万円×5年)の加給年金が全額永久に消滅することを意味します。
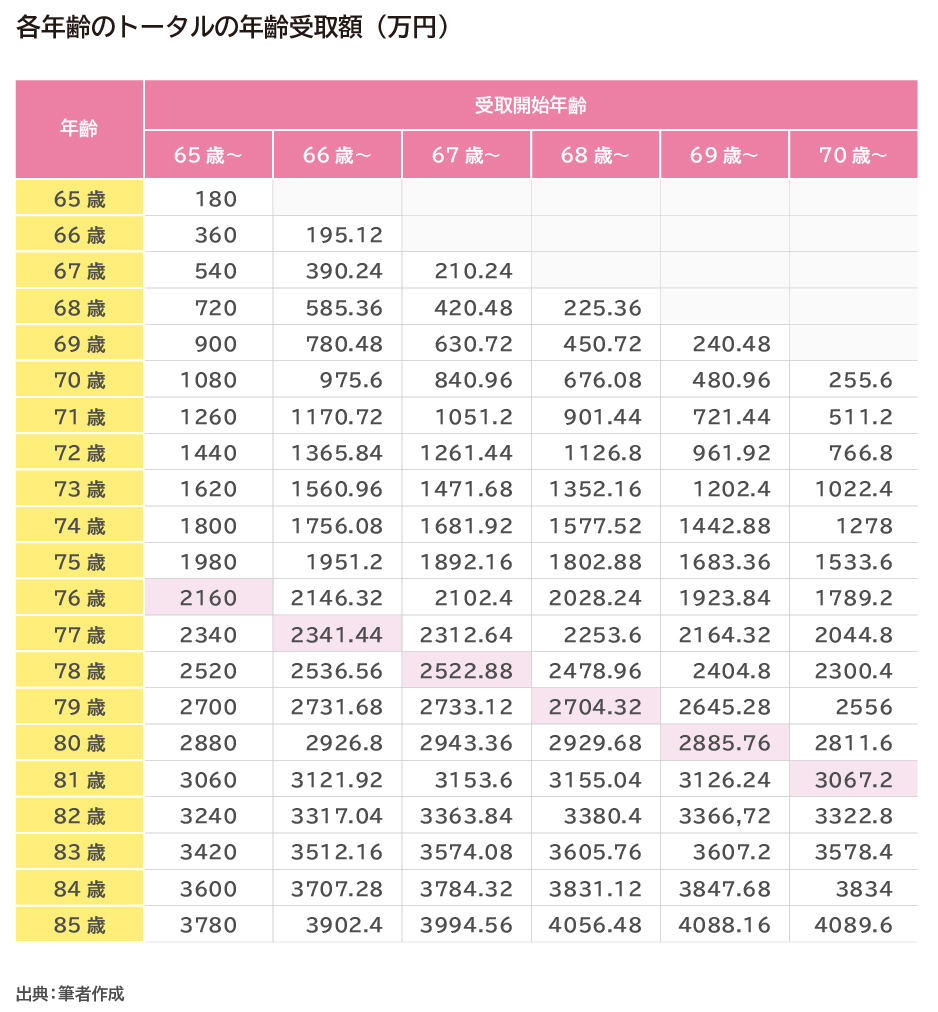
この加給年金の消失分を取り戻すためには、損益分岐点がさらに3〜4年後退し、90歳近くまで生きなければペイしない計算になります。年下の配偶者がいる世帯においては、「老齢厚生年金は65歳から受給して加給年金を確実に確保し、老齢基礎年金のみを繰り下げる」という分割受給戦略が極めて合理的となります。

