課税所得を圧縮し、手取り額を増やす最大の鍵を握るのが「所得控除」の確実な申告です。年末調整時に提出する控除申告書を正しく記入しなければ、払わなくてもよい税金を過大に納める事態に陥ります。
まず押さえておきたいのが「基礎控除」と「配偶者控除」の違いです。基礎控除は合計所得金額2,400万円以下の納税者全員に適用される無条件の控除枠(所得税:最大48万円、住民税:最大43万円)です。一方の配偶者控除は、生計を一にする配偶者の所得が基準以下である場合に、納税者本人の所得から最大38万円(所得税)を差し引く制度です。配偶者の年収が上限を超えても、「配偶者特別控除」により段階的に控除を受けられる枠組みが用意されています。
また、家計への影響が極めて大きいのが「社会保険料控除」です。給料から天引きされた健康保険料や厚生年金保険料はもちろんのこと、本人が支払った家族の国民年金保険料や国民健康保険料も全額が控除対象になります。年収500万円の会社員の場合、社会保険料の合計額は約70万〜75万円に達するため、この全額が所得控除されることで税負担が十数万円単位で軽減されます。
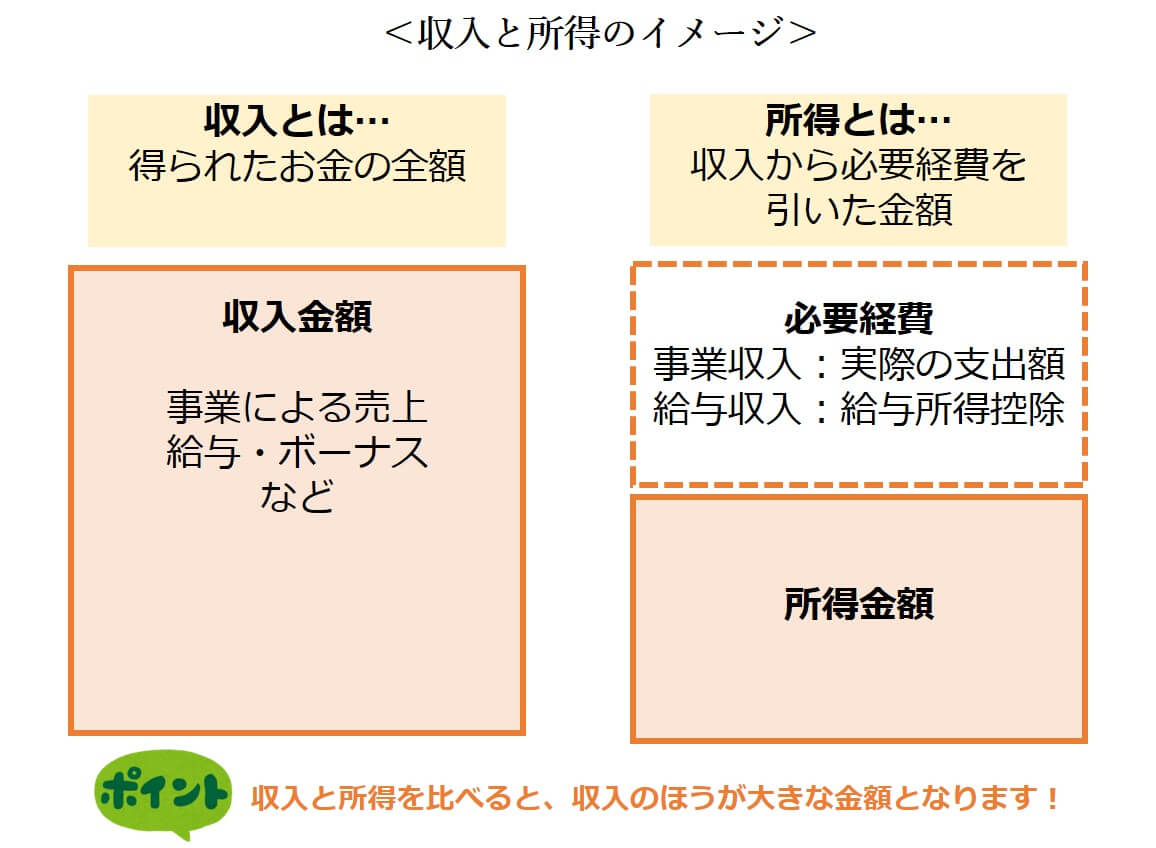
年末調整の書類(給与所得者の扶養控除等申告書や基礎控除申告書兼配偶者控除等申告書)を作成する際は、「収入金額」を書く欄と「所得金額」を書く欄が明確に分かれている点に注意を払う必要があります。収入欄に所得の金額を書いたり、その逆を行ったりする記入ミスが多発しているため、手元の源泉徴収票や見込み給与明細を確認しながら正確に記載することが不可欠です。

