カーリースはやばい?後悔する罠と向かない人の特徴をプロが徹底検証に関する気になる情報をわかりやすくまとめました。詳細を読もうことができます。
テレビCMやWeb広告で頻繁に見かける「新車が月々1万円ポッキリ」というキャッチコピーには、巧妙なマーケティングの罠が張り巡らされています。小さな文字で記載された契約条件を精査すると、年に2回・1回あたり数万円〜10万円以上のボーナス加算が前提となっていたり、9年〜11年といった超長期契約を結ぶことで月額を無理やり引き下げているケースがほとんどです。
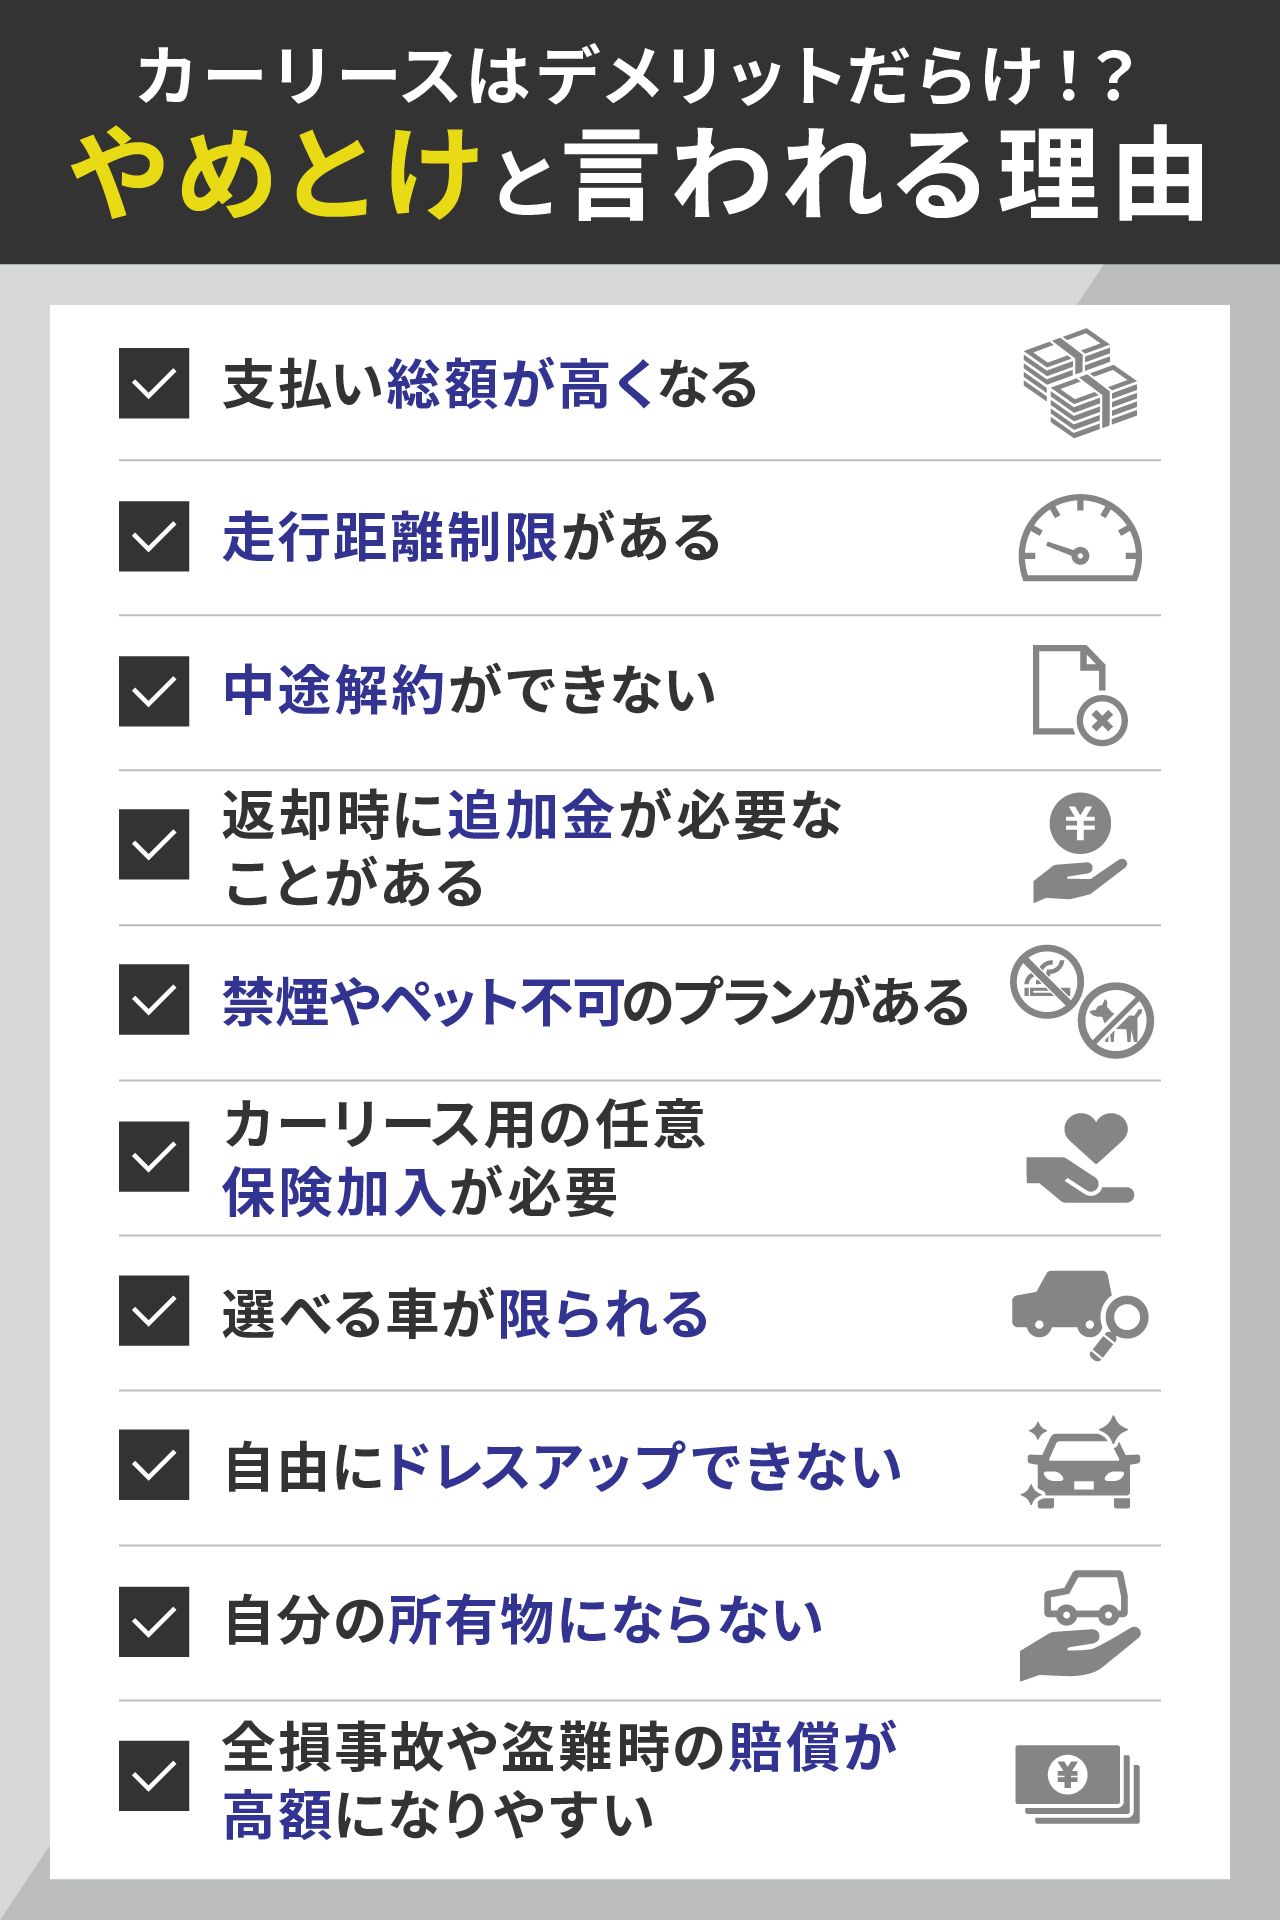
また、トータルコストの観点から「カーリースと購入のどちらが得か」を試算すると、経済合理性においては購入に軍配が上がることが明確になります。リース料には車両代や税金だけでなく、リース会社の手数料や金利に相当するマージンが全期間にわたって上乗せされているため、支払総額は銀行マイカーローンや一括購入よりも確実に高く設定されています。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価月額表示の真実月々1万円(年2回・ボーナス時加算約5万〜10万円)均等払い換算で実質月額2万〜3.5万円程度広告の「1万円」は極端な低価格提示。年間負担総額の確認が必須。支払総額の比較車両価格200万円の軽・小型車(5年契約)一括/銀行ローン:約230万円
リース総額:約260万〜290万円税金等の管理代行手数料が含まれるため、純粋な総額はリースが割高。残価精算方式オープンエンド(差額精算あり)
クローズドエンド(差額精算なし)満了時追徴:0円〜50万円以上(オープンエンド時)初心者は追加請求リスクが完全に遮断された「クローズドエンド」一択。中途解約リスク原則不可。全損事故・やむを得ない解約時違約金:未経過リース料+残価相当額の一括請求契約期間中の生活変化に極めて弱い。リース専用特約保険の加入が不可欠。