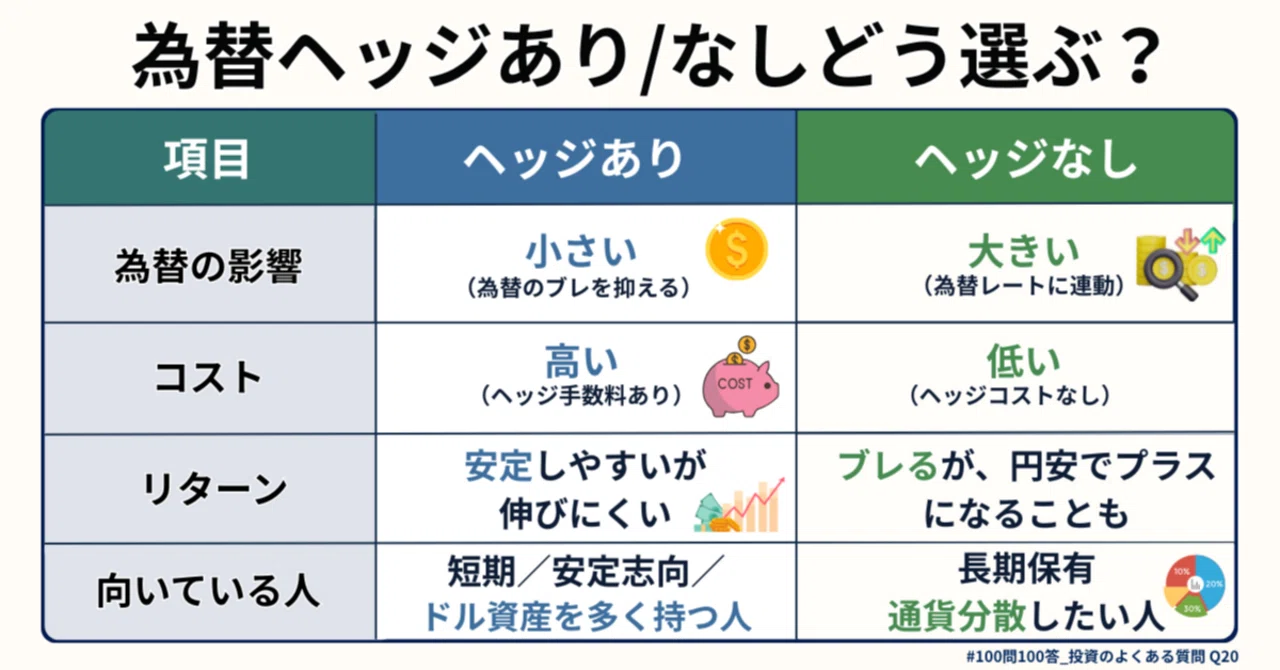
多くの個人投資家が「リスクを減らせるなら為替ヘッジありのほうが安心ではないか」と直感的に考えがちですが、そこにはプロの運用者が最も警戒する構造的な落とし穴が存在します。それが為替ヘッジコストとは何かという問題です。
為替ヘッジを行う場合、運用会社は先渡為替取引(フォワード取引)などを通じて将来の為替交換レートをあらかじめ確定させます。この際、2つの通貨間の短期金利差が取引コストとして必然的に発生します。たとえば、米国の短期金利が年4.5%、日本の短期金利が年0.5%だった場合、その差である年4.0%前後のヘッジコストがファンドの資産から毎日少しずつ差し引かれます。
投資信託のコストといえば、目論見書に明記されている信託報酬為替ヘッジ関連の数値を意識しがちです。しかし、信託報酬が年0.1%前後とどれほど低コストに抑えられていても、為替ヘッジコストは信託報酬とは別枠で基準価額に反映されます。日米金利差が開いている局面における為替ヘッジコスト最新動向を検証すると、株式の年間期待リターン(年5〜7%程度)の大半がヘッジコストだけで相殺されてしまう現象が頻発しています。
実質的な負担を試算すると、ヘッジありファンドを保有しているだけで年間数パーセントのマイナス利回りを背負ってスタートすることになります。為替相場が動かなかった場合、為替ヘッジなしは手数料以外の目減りがないのに対し、為替ヘッジありは金利差分のコストによって基準価額が確実に下落していくという厳格な金融工学上の宿命を抱えています。

