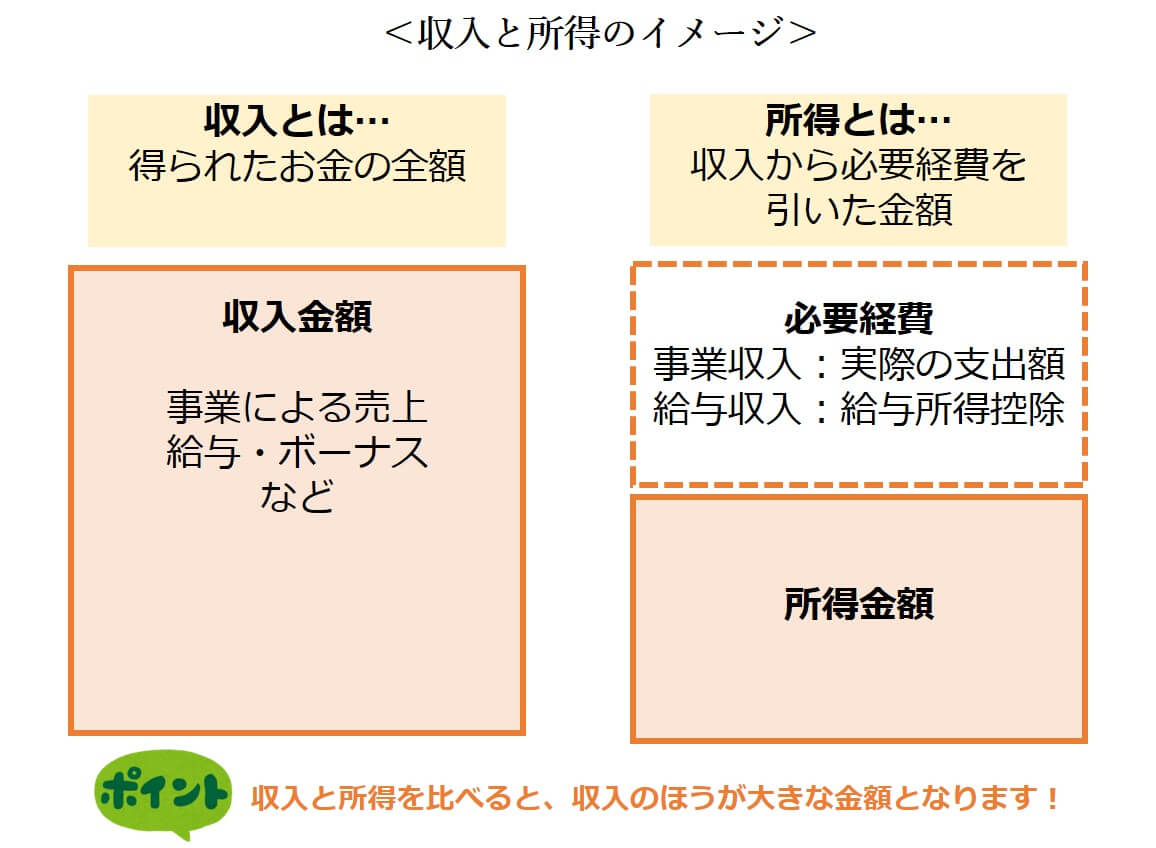
ネット上の情報やSNSの言説には、一部の条件を都合よく切り取った誤認が散見されます。典型的な2つの盲点を取り上げます。
第1の誤解は、「副業の収入が20万円以下なら一切の手続きが不要」という言説です。税法上の規定では「給与所得者で副業の『所得』が20万円以下の場合は、国税である所得税の確定申告が不要」とされています。ここでの基準は売上(収入)ではなく「所得」であり、さらに「住民税の申告は別途市区町村に提出しなければならない」という法的義務が抜け落ちているケースが非常に目立ちます。
第2の盲点は、年末調整と確定申告の必要性に関する混同です。会社員は勤務先の年末調整によって納税関係が完結するのが一般的ですが、以下に該当する場合は自身で確定申告を行わなければ控除を受けられず、税務上で実質的な不利益を被ります。
- 1年間の医療費が10万円(または総所得金額等の5%)を超え、医療費控除を適用する場合
- 初年度の住宅ローン控除(2年目以降は年末調整で対応可能)を受ける場合
- ふるさと納税でワンストップ特例を利用せず、寄附先が6自治体以上ある場合
- 給与年収が2,000万円を超える場合、または2か所以上から給与を受け取っている場合

