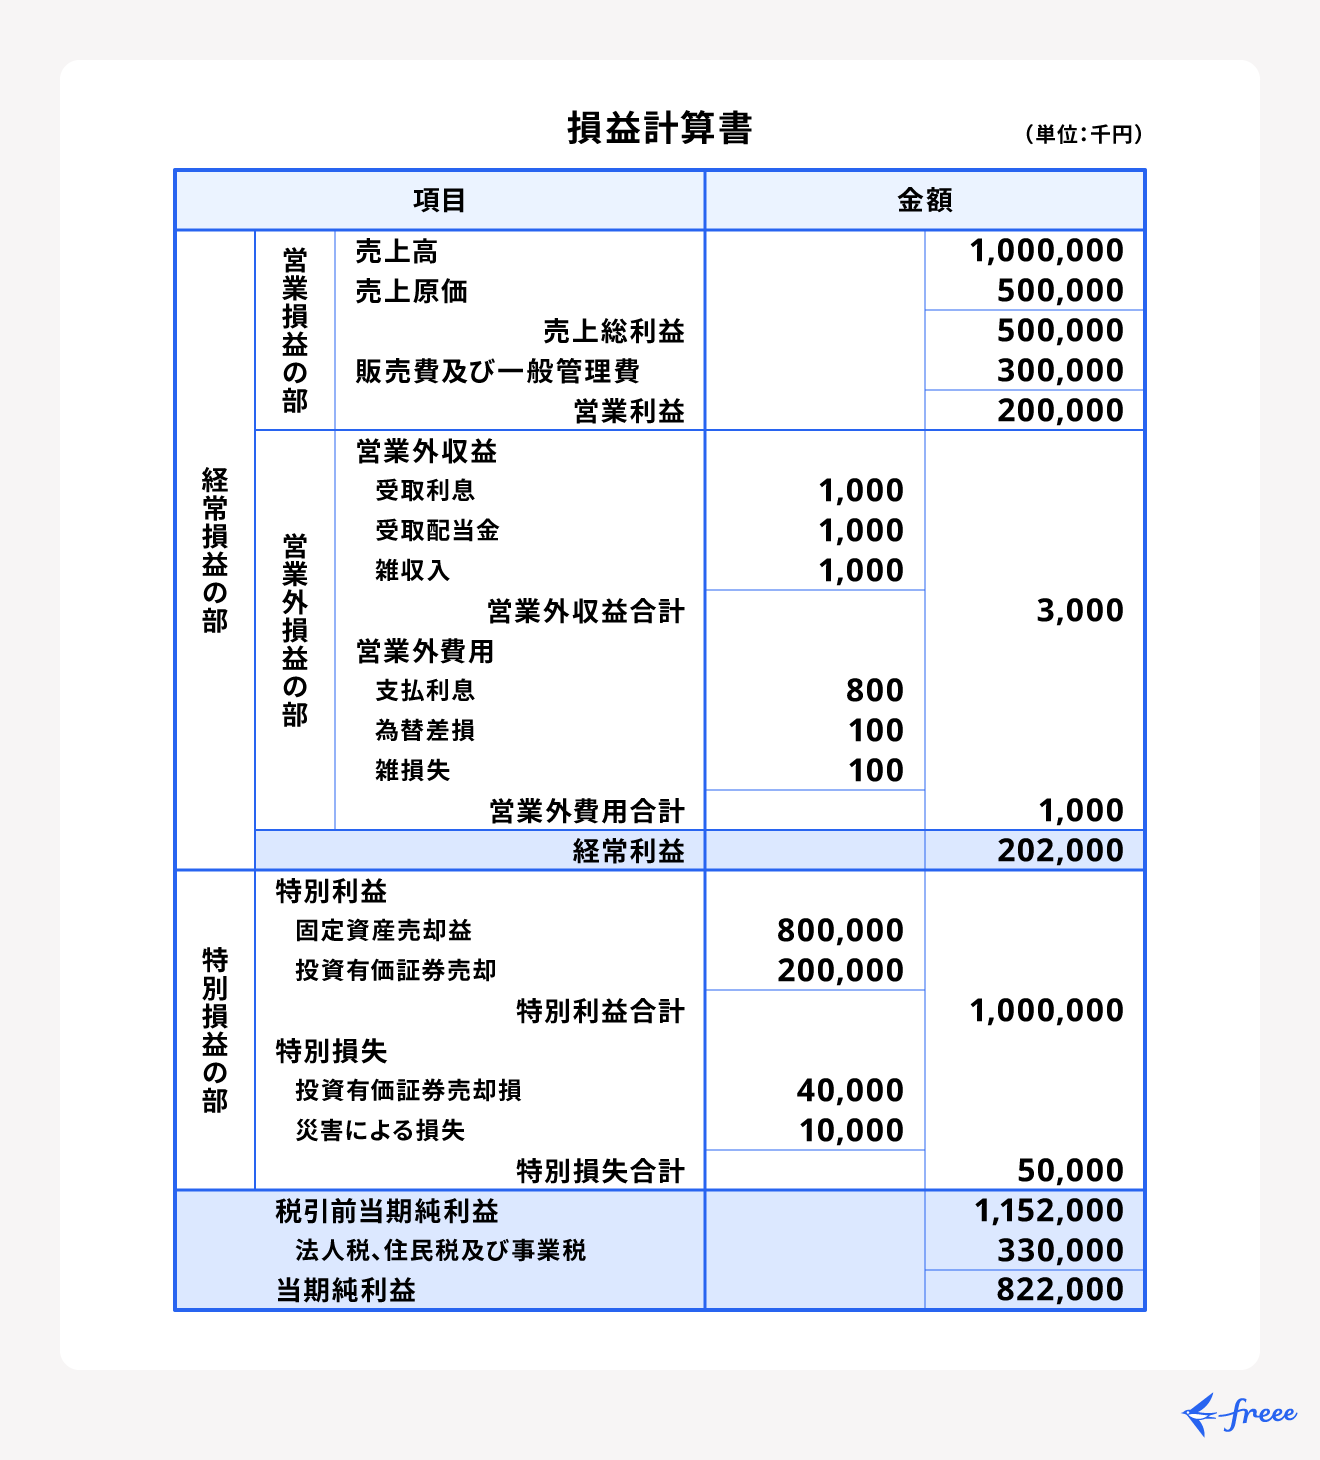
貸借対照表と損益計算書は、それぞれ独立した書類ではなく、「損益計算書の当期純利益が貸借対照表の純資産を押し上げる」という強固なメカニズムで直結しています。一時点の静止画であるB/Sと、一定期間の動画であるP/Lを行き来しながら眺めることで、企業の過去の蓄積、現在の収益力、そして将来の持続可能性が立体的に見えてきます。
小手先の勘定科目の暗記にとどまらず、お金がどのように調達され、事業活動を通じて利益となり、最終的にどのような形で資産として蓄積されていくのかという「資金の循環構造」を意識してみてください。決算書というツールは、単なる事務書類から、ビジネスの確かな羅針盤へと進化するはずです。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
詳細を見る詳細を見る詳細を見る
