現場の混乱を決定的にしているのは、制度ごとに交通費の扱いが正反対になるという事実だ。ここを混同することが、いわゆる「交通費の罠」に陥る最大の原因となっている。
まず、所得税がかかるかどうかの「103万円の壁」において、非課税限度額内(電車やバス通勤の場合は月15万円まで)の通勤手当は年収計算に含まれない。つまり、交通費をいくらもらっていても、基本給などの課税対象額が103万円以下であれば所得税は発生しない。
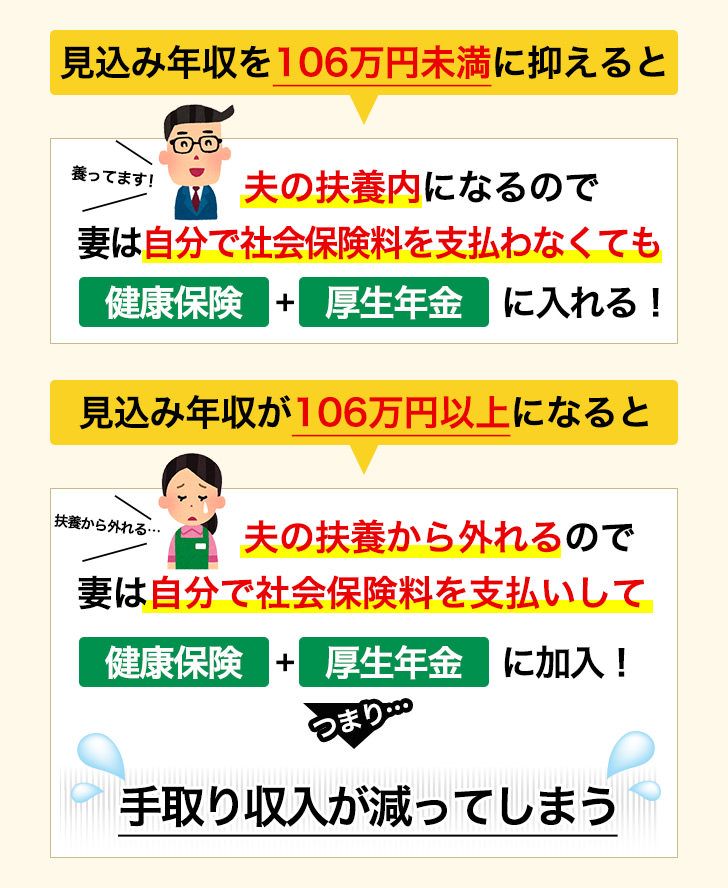
一方で、社会保険の判定においては話が一変する。「106万円の壁(月額8万8000円判定)」の段階では、基本給などの「所定内賃金」で判定するため、交通費や残業代、家族手当などは原則として算定対象から除外される。ところが、もう一つの基準である「130万円の壁(被扶養者認定)」や、実際に社会保険料を計算する際の「標準報酬月額」の算出においては、支給された交通費がしっかりと全額カウントされてしまうのだ。

