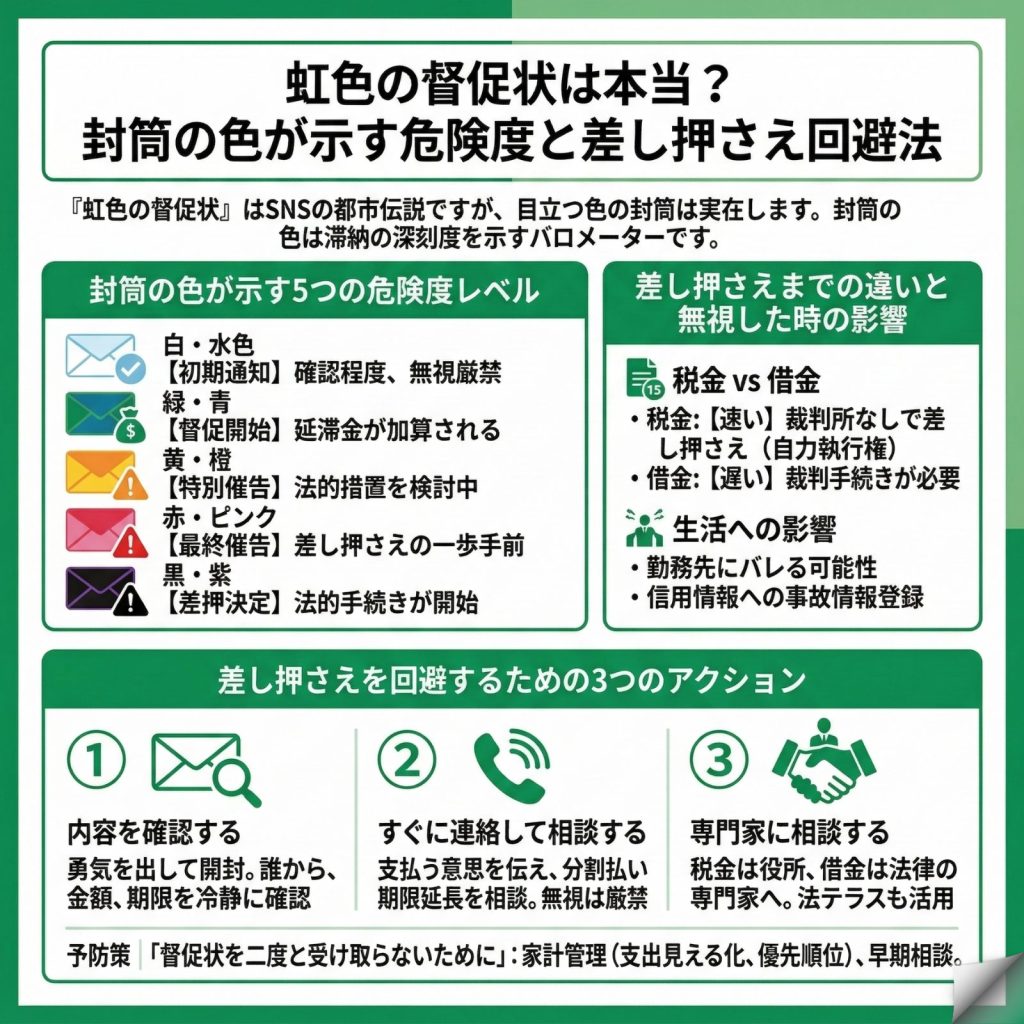
税金の滞納で恐ろしいのは、元々の税額に加えて加算される「延滞金(国税の場合は延滞税)」の存在です。延滞金は利息のようなもので、納期限の翌日から完納する日までの日数に応じて日割り計算されます。
延滞金の割合は、市場の金利動向に合わせて毎年改定される特例基準割合(延滞金特例基準割合)に基づいて設定されています。具体的には以下のような2段階構造になっています。
- 納期限の翌日から1ヶ月を経過する日まで:年2%台後半〜3%前後の比較的低い割合
- 納期限から1ヶ月を経過した日以降:年8%〜9%前後の高金利へと跳ね上がる
例えば、住民税30万円を1年間滞納して放置した場合、それだけで数万円単位の延滞金が上乗せされます。消費者金融の借入金とは異なり、税金の延滞金は自己破産をしても免責されない「非免責債権」です。放置すればするほど完済は困難になり、自分の首を絞めることになります。

