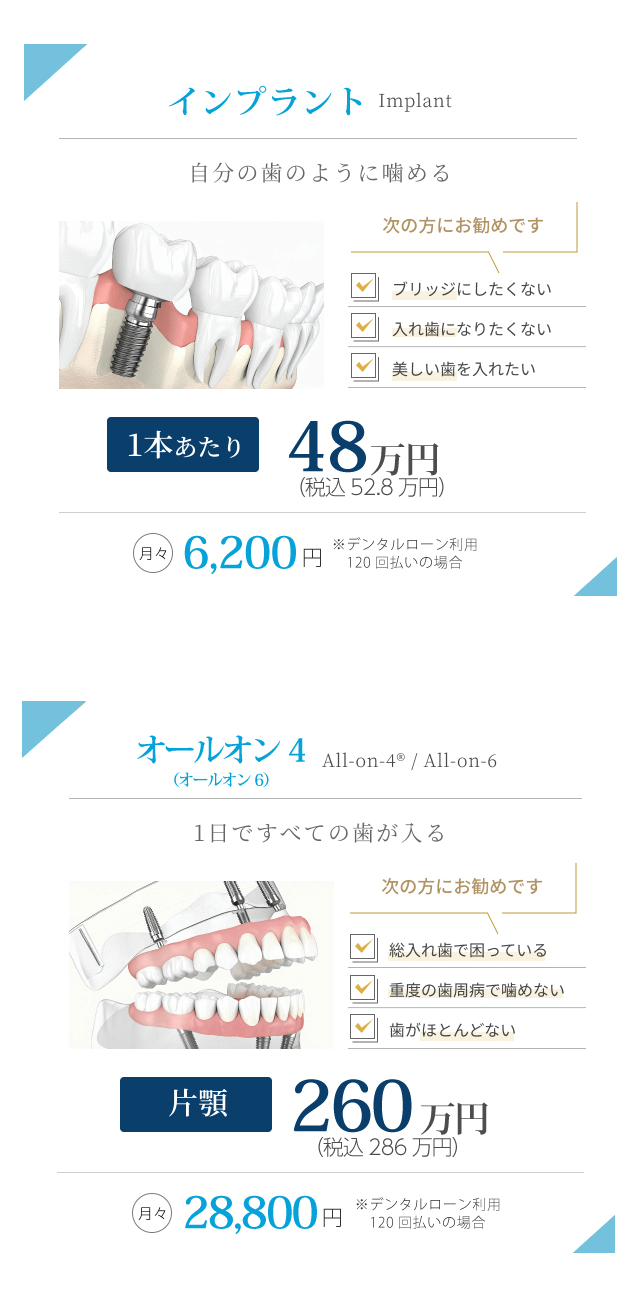
高額な治療費を目にして断念する前に、公的な優遇措置と支払い手段のシミュレーションを正しく把握しておく必要があります。
まず、インプラント保険適用の条件は極めて限定的です。厚生労働省が定める保険適用の基準は「生まれつきの顎骨欠損(先天性疾患)」や「腫瘍や事故による広範囲の顎骨欠損」などに限られており、通常の虫歯・歯周病・加齢による抜歯は100%自費診療となります。
しかし、インプラント治療費は国の「医療費控除」の対象になります。治療費、薬代、通院にかかった電車・バス代まで合算して確定申告を行うことで、所得税の還付と翌年度の住民税減額が受けられます。
一括払いが難しい場合はデンタルローンの分割払いが広く利用されています。一般的なクレジットカードのリボ払いが年利12.0〜15.0%に達するのに対し、歯科専用デンタルローンは実質年率3.5%〜7.0%前後に設定されていることが多く、月々5,000円〜1万円程度の分割設計が可能です。ただし、返済期間を最長の84回などに延ばすと金利手数料だけで総額が数万〜十数万円上乗せされるため、総支払額を綿密に確認した上で契約を結ぶ必要があります。

